Plusieurs grands réseaux bancaires indiquent publiquement qu’un financement immobilier sans apport peut être étudié, notamment Crédit Agricole, Banque Populaire, Caisse d’Epargne et Crédit Mutuel. Cela ne signifie pas qu’un dossier sera accepté automatiquement : la décision dépend de la capacité de remboursement, de la gestion financière, du projet et de la politique de risque de l’établissement.
Réponse directe : il existe donc plusieurs banques à solliciter lorsqu’un apport est faible ou nul, mais les informations publiques disponibles ne permettent pas d’établir un classement fiable de la banque « la plus facile ». Le bon réflexe consiste à comparer les établissements sur un dossier identique, tout en vérifiant d’abord que le projet respecte le cadre prudentiel et reste soutenable pour le ménage.
Sans apport en 2026 : ce que les règles permettent réellement
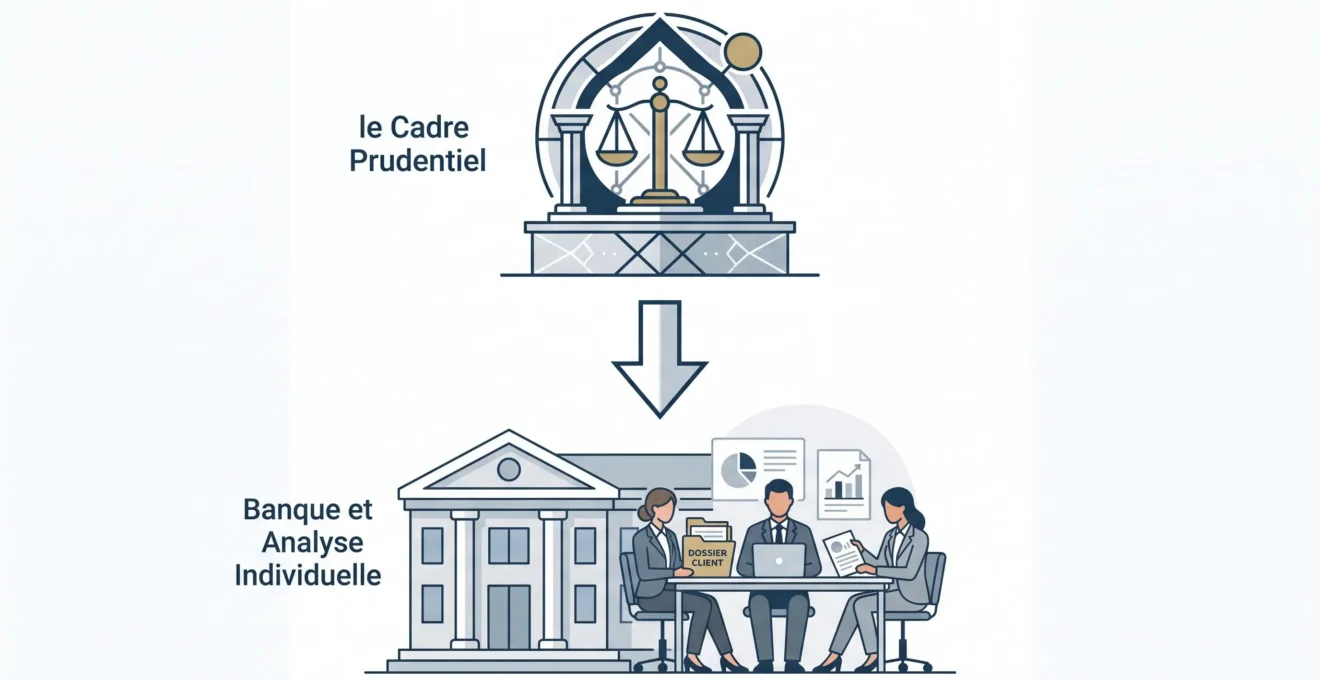
Le cadre prudentiel ne pose pas, dans les éléments officiels retenus ici, un apport personnel minimal général de 10 %. Il encadre notamment le taux d’effort et la durée du crédit. Selon le Haut Conseil de stabilité financière, le taux d’effort ne doit en principe pas dépasser 35 % pour les crédits immobiliers concernés. Les règles du HCSF précisent également que la maturité du crédit ne doit en principe pas dépasser 25 ans, avec une tolérance de deux années de différé dans certains cas où l’entrée en jouissance du bien est décalée.
35%
Taux d’effort maximal de référence dans le cadre HCSF applicable. Respecter ce seuil ne garantit pas l’accord d’une banque.
Le HCSF laisse aussi aux établissements une marge de flexibilité pouvant atteindre 20 % de leur production trimestrielle de nouveaux crédits immobiliers. Au sein de cette marge, au moins 70 % est réservée aux acquéreurs de leur résidence principale et au moins 30 % aux primo-accédants. Cette flexibilité appartient aux établissements : elle ne crée pas un droit individuel à une dérogation.
Règle officielle ou pratique bancaire ? Le taux d’effort et la maturité relèvent du cadre prudentiel. L’apport personnel relève ensuite de l’analyse du risque et de la politique commerciale de la banque. Un apport autour de 10 % peut être une pratique recherchée par certains prêteurs, mais il ne faut pas le présenter comme un minimum réglementaire HCSF.
Cette distinction est importante pour un candidat sans apport. Le respect du cadre prudentiel rend un projet plus cohérent, mais la banque reste libre d’accepter ou de refuser le prêt. Pour approfondir le rôle de l’épargne injectée dans l’opération, la question de l’apport personnel doit donc être comprise comme un élément du plan de financement, et non comme un seuil réglementaire universel.
Quelles banques étudient officiellement les dossiers sans apport ?
Quatre réseaux disposent de contenus officiels indiquant qu’un crédit immobilier sans apport peut être envisagé : Crédit Agricole, Banque Populaire, Caisse d’Epargne et Crédit Mutuel. La méthode de comparaison est volontairement limitée : elle retient ce que chaque établissement publie lui-même et ne transforme pas ces pages en statistiques d’acceptation.
Le Crédit Agricole explique dans son guide sur le prêt sans apport, page mise à jour le 8 avril 2026, que ce financement reste possible dans certains cas mais qu’il est plus difficile et dépend fortement du profil et du projet. Cette information justifie de solliciter le réseau, sans permettre de conclure que toutes les Caisses régionales appliquent la même politique.
| Établissement | Ce que la source officielle permet d’affirmer | Ce que cela ne prouve pas |
|---|---|---|
| Crédit Agricole | Un financement sans apport peut être étudié dans certains cas ; le profil et le projet comptent fortement. | Aucun taux d’acceptation ni politique uniforme de toutes les Caisses régionales. |
| Banque Populaire | Le prêt sans apport est présenté comme possible sous conditions de profil et de dossier. | Aucune acceptation automatique ni supériorité démontrée face aux autres réseaux. |
| Caisse d’Epargne | Un financement sans apport peut être proposé, mais il n’est pas systématique. | Aucune garantie d’accord individuel ni de financement à 110 %. |
| Crédit Mutuel | Le crédit sans apport est présenté comme possible sous conditions, avec une distinction entre 100 % et 110 %. | Aucun classement de facilité ni garantie d’acceptation. |
Banque Populaire, Caisse d’Epargne et Crédit Mutuel sont ici attribués à leurs propres contenus officiels. Ces sources établissent qu’ils traitent publiquement le scénario du financement sans apport ; elles ne révèlent ni leurs grilles internes complètes, ni leurs taux d’acceptation, ni les éventuelles différences entre entités locales.
La conclusion utile n’est donc pas de chercher un « gagnant », mais d’identifier plusieurs interlocuteurs crédibles et de leur soumettre un dossier comparable. Une page officielle prouve qu’un scénario est envisagé ; elle ne prouve pas que le prêteur est plus souple que ses concurrents.
Quel profil peut convaincre une banque sans apport ?
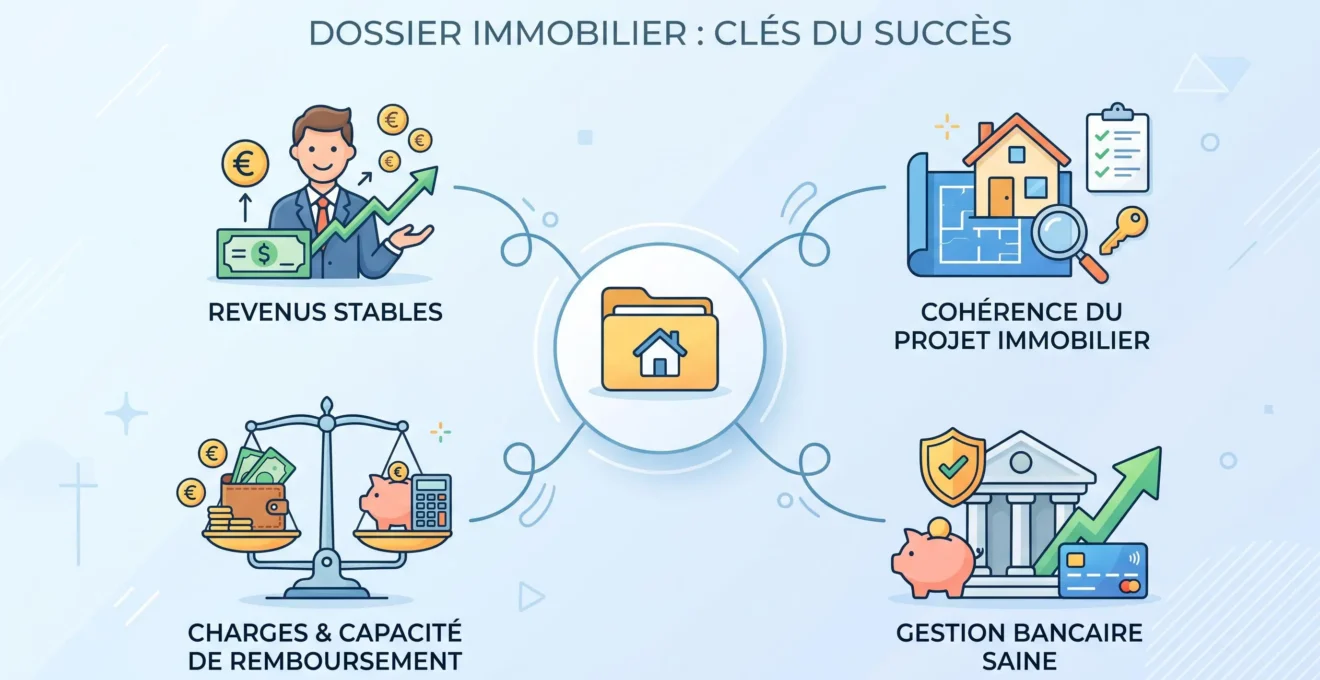
Lorsque l’emprunteur ne finance pas une partie du projet avec son épargne, la banque examine avec attention l’équilibre global du dossier. Les sources bancaires retenues mettent notamment en avant la stabilité des revenus, la maîtrise des charges, une gestion des comptes cohérente et l’adéquation entre le projet et la capacité de remboursement.
- Taux d’effort compatible :
Vérifier d’abord que les mensualités envisagées restent compatibles avec le cadre HCSF et les charges existantes.
- Revenus suffisamment stables :
Présenter des revenus documentés et une situation financière compréhensible pour le prêteur, sans en déduire qu’un statut professionnel donné garantit l’accord.
- Comptes bien gérés :
Éviter que l’absence d’apport soit accompagnée d’une gestion bancaire difficile à expliquer ou d’un budget déjà sous tension.
- Projet cohérent :
Le prix du bien, la mensualité et le reste des charges doivent former un ensemble crédible au regard des ressources du ménage.
La présence d’une épargne résiduelle peut aussi rassurer sur la capacité à absorber un imprévu, même lorsqu’elle n’est pas injectée comme apport. Le statut de primo-accédant ou de jeune actif peut être pris en compte dans l’analyse du profil, mais ne doit jamais être présenté comme une garantie de financement.
- Calculer la capacité d’emprunt
Partir d’une mensualité réaliste avant de rechercher un bien ou de solliciter plusieurs banques.
- Vérifier les comptes
Identifier les charges récurrentes et les éléments qui pourraient fragiliser la lecture du dossier.
- Rassembler les justificatifs
Préparer une présentation claire des revenus, charges et engagements déjà en cours.
- Construire le plan de financement
Distinguer le prix du bien, les frais annexes, l’épargne disponible et les prêts complémentaires éventuels.
- Comparer plusieurs établissements
Présenter des hypothèses identiques afin que les réponses soient réellement comparables.
100 %, 110 % et PTZ : trois notions à ne pas confondre
Trois mécanismes différents : un financement à 100 % vise le prix d’acquisition ; l’expression « 110 % » désigne couramment un montage qui intègre également certains frais annexes ; le PTZ est un prêt complémentaire soumis à ses propres conditions.
Les pages officielles de Banque Populaire, Caisse d’Epargne et Crédit Mutuel distinguent ces logiques. Il ne faut toutefois pas interpréter « 110 % » comme une règle mathématique selon laquelle tous les frais représenteraient exactement 10 % du prix : le périmètre dépend du montage accepté et des dépenses effectivement financées.
Le prêt à taux zéro peut compléter un autre prêt immobilier pour les opérations et profils éligibles. D’après Service-Public.fr, le prêteur évalue la solvabilité et n’est pas obligé d’accorder le dispositif ; les conditions du PTZ doivent donc être vérifiées sans l’assimiler à un apport personnel en espèces ni à une garantie d’accord sur le prêt principal.
Pour un ménage disposant de peu d’épargne, la bonne question devient alors : quelle part du projet doit être couverte par le prêt principal, quels frais restent à financer et quels prêts complémentaires sont réellement accessibles ? Cette décomposition rend le dossier plus lisible qu’une simple recherche de financement « à 110 % ».
Comment présenter son dossier à plusieurs banques
La comparaison devient plus utile lorsque les banques reçoivent le même scénario : même prix de bien, même durée envisagée, mêmes revenus, mêmes charges et même niveau d’épargne disponible. Cela permet de comparer des réponses commerciales plutôt que des simulations construites sur des hypothèses différentes.
Avant les rendez-vous, il est pertinent d’estimer sa capacité d’emprunt, puis de préparer un plan de financement où l’absence d’apport est visible et expliquée. L’objectif n’est pas de masquer cette absence, mais de montrer que le budget conserve une marge raisonnable et que le projet a été préparé de façon cohérente.
Pour élargir la comparaison à un autre établissement bancaire, une ressource consacrée au crédit immobilier SG peut servir de lecture complémentaire. Elle ne doit toutefois pas être utilisée comme preuve qu’un établissement serait « meilleur » ou plus facile : le présent article ne dispose d’aucune donnée homogène permettant un tel classement.
Un refus isolé ne suffit pas davantage à conclure qu’aucune banque ne financera le projet. Les informations publiques vérifiées montrent surtout qu’un dossier sans apport peut être étudié par plusieurs réseaux, tandis que la décision finale reste individuelle et dépend des caractéristiques concrètes du dossier.
En pratique, la stratégie la plus solide consiste à vérifier la soutenabilité du projet, préparer les justificatifs et solliciter plusieurs établissements qui traitent explicitement ce type de financement. Le nom de la banque compte moins que l’adéquation entre revenus, charges, projet, durée et politique d’octroi au moment de la demande.